新闻中心你的位置:开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站 > 新闻中心 >
开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站 发展趋势 米果及失业食物弘扬好于乳饮料-开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站
发布日期:2026-10-06 05:09 点击次数:169
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟走动
客户端
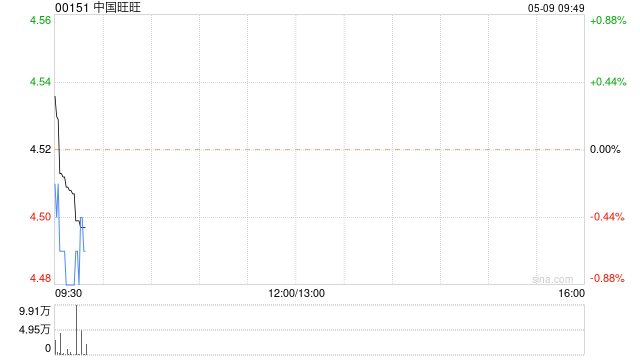
中金发布研报称,保管中国旺旺(00151)“跑赢行业”评级,保管计算价5.83港币,主因公司品牌力强,上半财年功绩承压,归母净利润同比下滑7.8%。收入微增,但乳饮品类受老本上升及需求疲弱影响小幅下滑,而失业食物与新兴渠说念弘扬较好。
中金主要不雅点如下:
功绩弘扬
1HFY25利润小幅低于商场预期公司公布1HFY25功绩:收入111.08亿元,同比+2.1%;归母净利润17.17亿元,同比-7.8%;利润弘扬小幅低于商场预期,主因商业用度干涉超预期。
发展趋势
米果及失业食物弘扬好于乳饮料,新兴渠说念完结精致增长。1HFY25公司收入增长郑重,分品类看,1HFY25米果类/乳饮类/失业食物类收入诀别同比+3.5%/-1.1%/+7.7%。具体看:1)米果居品销量同增中个位数,新品收入占比达双位数;2)乳饮类受行业需求疲弱影响小幅承压,其中旺仔牛奶收入同比下滑低个位数,饮料小类收入同比增长近四成且销量翻倍,受益于零食量贩、电商、OEM等新兴渠说念收入翻倍增长;3)失业食物新品收入占比近1/4,冰品收入同增中双位数。分渠说念看,上半财年传统及当代渠说念销售同比下滑低个位数,外洋商场同增低个位数,新兴渠说念完结快速增长,其中零食量贩销售占比捏续晋升。
毛利率小幅下行,组织架构转化推高商业用度率
1HFY25公司毛利率同比-1.1ppt,主因入口大包粉及棕榈油老本飞腾,重复居品结构转化,新兴渠说念占比晋升;其中米果/乳饮类/失业毛利率同比+1.3/-2.5/+1ppt,乳饮毛利率下落主因入口大包粉价钱飞腾牵涉旺仔牛奶毛利率。1HFY25分销/行政用度率同比+1.4/+0.9ppt,主因公司按居品分设管事部后,商场试验干涉加大&用东说念主用度晋升,合座看野心利润率/净利率同比-3.0/-1.7ppt。
下半财年收入有望保捏郑重,用度干涉力度或将不息
该行瞻望公司3QFY25销售弘扬存所承压,主要受春节错期影响;瞻望下半财年公司收入有望保捏郑重增长,零食量贩渠说念有望不息高速增长。利润端,该行瞻望下半财年毛利率&利润率有望环比捏平,公司或不息用度干涉力度,捏续拉升新品及新兴渠说念弘扬。
风险请示
需求疲弱,竞争加重,原材料价钱大幅上行。
 海量资讯、精确解读,尽在新浪财经APP
职守剪辑:史丽君 开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站