新闻中心你的位置:开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站 > 新闻中心 >
开云kaiyun.com 开源证券发布点评报告称-开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站
发布日期:2026-10-06 06:51 点击次数:202
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往复
客户端
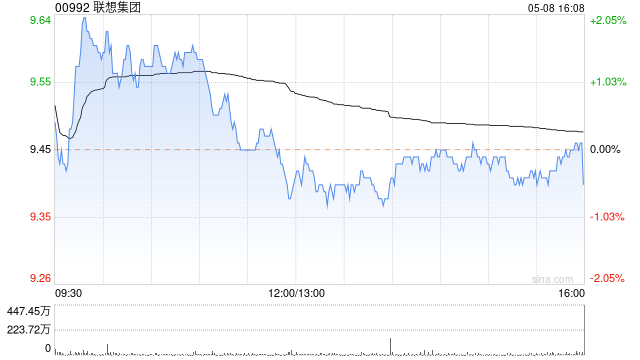
近日,联思集团(00992)公布截止2025年9月30日的2025/26财年第二财季功绩:当季营收同比增长15%至1464亿元东谈主民币,创下财季历史新高,并显耀超出阛阓多半预期;经治愈后的净利润同比增长25%,达36.6亿元东谈主民币,净利增速远超营收增速,展现了集团在复杂环境下庄重前行的谋划韧性与战术细目性。
开源证券发布点评报告称,分业务线来看,(1)IDG:实现收入151.1亿好意思元,同比增长11.8%,2025Q3联思/行业PC出货量同比增长17.3%/9.4%(IDC数据),联思握续优于行业,或标明此前所预期的win11换机潮正慢慢杀青。AI
PC出货量占比达到33%,估算现时联思AI PC均价为800-850好意思元,较浮浅PC均价栽种赫然,从而实现本瓜代机行情中量价起升。opm为7.29%,同比微降
0.04
pct;(2)ISG:实现收入40.87亿好意思元,同比增长23.7%,AI事迹器收入同比高双位数增长,需求保握强盛。opm为-2.7%,失掉率环比收窄,公司现时CSP订单足够,限制效应有望慢慢呈现,期待后续实现可握续性盈利;(3)SSG:收入25.56亿好意思元,同比增长18.1%,发展韧性较强,递延收益36亿好意思元(同比增长17%)栽种业务可预见性。opm为22.34%,同比栽种1.91
pcts。
据此,开源证券觉得,联思有着丰富的零部件价钱波动应酬磨真金不怕火,同期公司亦然阛阓上的大型买方,领有优于同业的议价身手与拿货身手,亦可通过新品推出、产物及客户结构治愈、有按捺的卑劣传导等形貌退换老本影响。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 开云kaiyun.com