新闻中心你的位置:开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站 > 新闻中心 >
开云kaiyun但校服百胜中国能跑赢同行-开云网页登录(中国)登录入口官方网站IOS安卓/通用版/APP官方网站
发布日期:2026-10-06 03:50 点击次数:61
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟往复
客户端
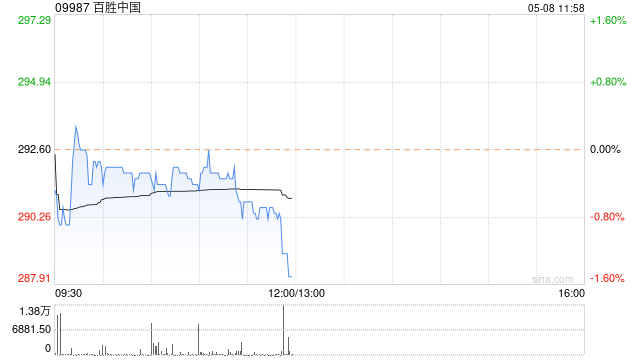
招银海外发布研报称,保管百胜中国(09987)“买入”评级,并上调连络价至457.48港元开云kaiyun,门店彭胀快过预期,必胜客营运利润优于预期。
权衡以前,百胜中国不仅将捏续强化性价比,更汇注焦中枢、成就阛阓空缺、吸纳新客群并捕捉不同场合的新需求。在此之上,通过实施RGM3.0政策,其恶果将进一步优化。因此,尽管该行对内地餐饮行业在2026财年与2027财年的远景仍捏高度审慎魄力,但校服百胜中国能跑赢同行,并在以前2–3年为激动带来合理申诉。
论述指,尽管宏不雅环境严峻,但该行以为集团韧性全齐。把柄该行测算,肯德基与必胜客在2025年首10个月的同店销售收复率高达88%,远优于行业平均的70%。该行以为逾额发挥主要归功于公司坚捏提供“优质厚味且物超所值”的家具。就公司率领(2026–28财年连络)而言,该行以为主要的超预期来自必胜客;此外,百胜中国提升股息以及应允自2027财年起将100%解放现款流用于回馈激动,该行对此谋略感到快意。
 海量资讯、精确解读,尽在新浪财经APP
职守裁剪:史丽君 开云kaiyun